Planejamento tributário
Estudos de regimes, reorganização tributária, gestão de riscos, Reforma Tributária e estratégias legais de eficiência fiscal.
Solicitar informações →
Consultoria tributária, planejamento empresarial e organização patrimonial para empresas e pessoas no Brasil e no exterior. Atendimento prioritariamente online.
Decisões patrimoniais e empresariais exigem segurança jurídica, visão tributária e planejamento de longo prazo.
Consultoria direcionada às necessidades de empresas, empresários e famílias.
Estudos de regimes, reorganização tributária, gestão de riscos, Reforma Tributária e estratégias legais de eficiência fiscal.
Solicitar informações →Estruturação de holdings, organização societária, planejamento sucessório e proteção jurídica do patrimônio.
Solicitar informações →Planejamento de estruturas empresariais, abertura de empresas internacionais, offshores e análise jurídica de operações e imóveis no exterior.
Solicitar informações →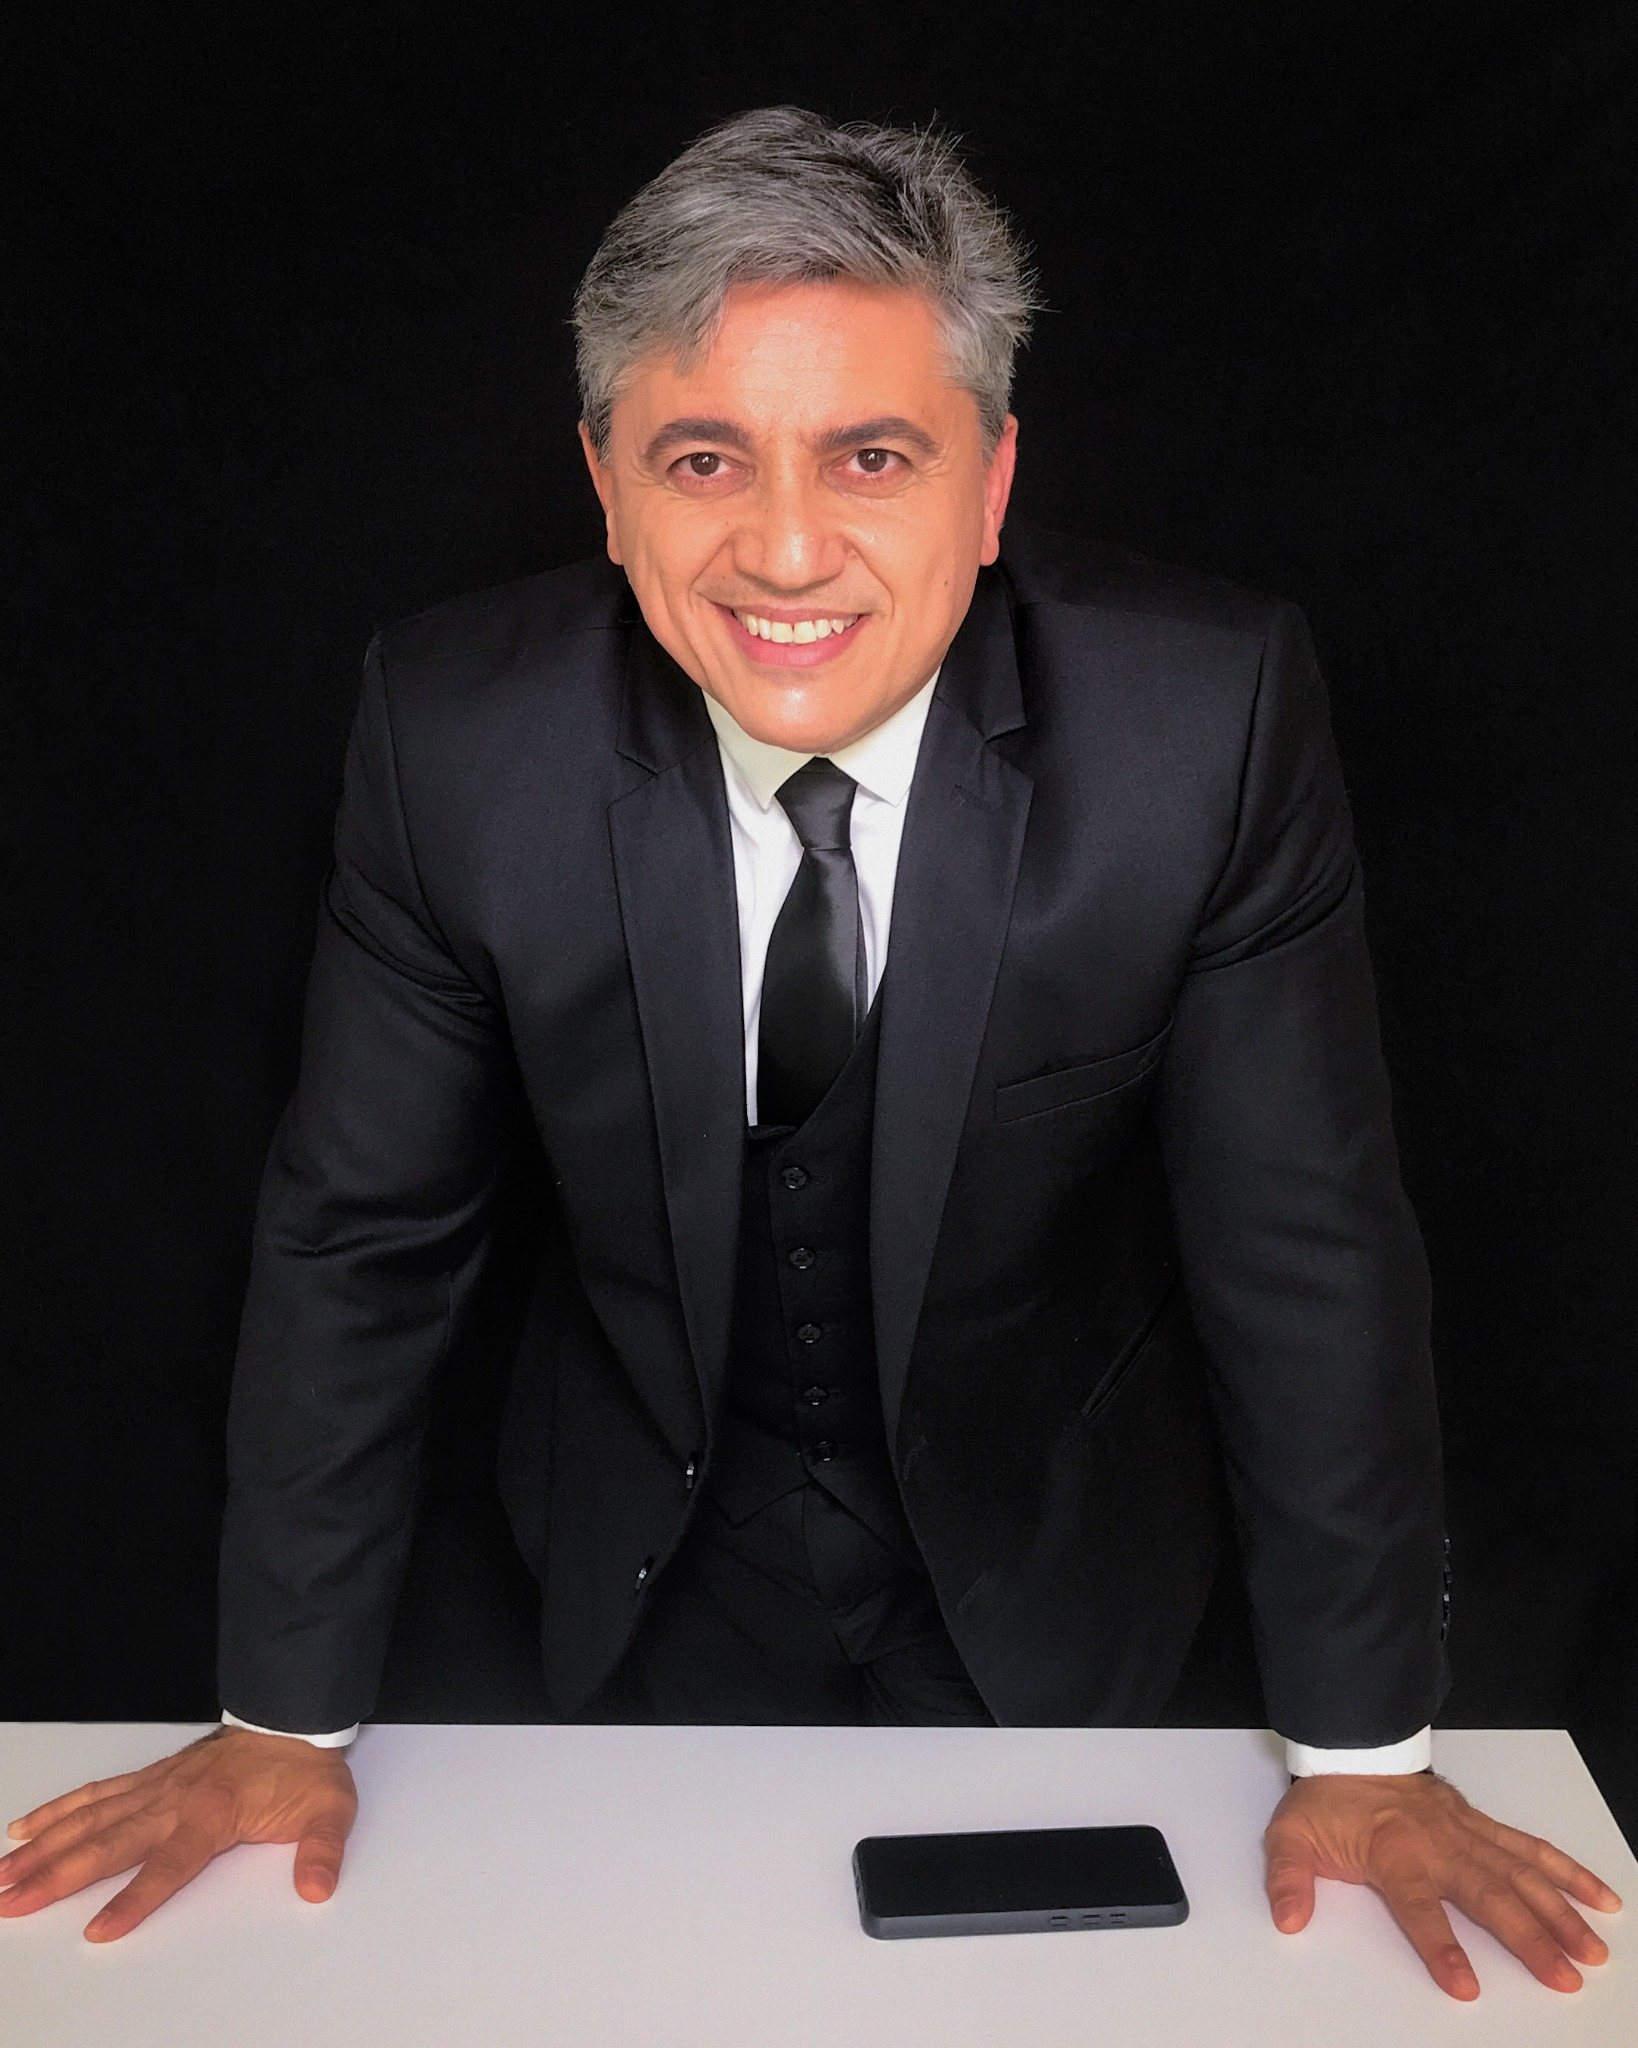
Márcio Alves Pimentel é advogado tributarista e consultor empresarial, com experiência em ambientes corporativos e operações internacionais.
Sua atuação reúne planejamento tributário, consultoria empresarial, proteção patrimonial e estratégias para negócios no Brasil e no exterior.
OAB/RJ 129.778 · Atendimento prioritariamente online.
Solicitar uma conversa ↗Assessoria e articulação de soluções para estruturas e operações internacionais, de acordo com a jurisdição e a necessidade de cada projeto.
A indicação de jurisdições não significa a existência de escritório físico em cada localidade. Atuação e parcerias dependem do serviço contratado e das regras locais aplicáveis.
Entre em contato para apresentar sua demanda tributária, patrimonial ou empresarial. O atendimento é realizado principalmente online.
Falar pelo WhatsApp ↗Informação com contexto, data e fonte para consulta.
Fonte publicada em · Conferida em 04/11/2026
Em comunicado de 4 de novembro, a OABRJ informa que subscreveu carta aberta de entidades defendendo a implementação efetiva da CBS somente a partir de 2028, com 2027 reservado a testes. As entidades apontam incertezas sobre a alíquota, funcionamento da apuração assistida e tempo de adaptação dos sistemas empresariais. Também defendem mecanismos para tratar conflitos judiciais relativos a IBS e CBS de forma harmonizada. Essas preocupações são posições atribuídas às signatárias. A adesão à carta constitui manifestação institucional e não comprova aprovação de adiamento, suspensão de obrigações ou alteração do calendário legal. Empresas devem acompanhar a formalização de eventuais mudanças e continuar preparando seus sistemas com base nos atos aplicáveis.
Fonte: OABRJ — Eduardo Sarmento, 04/11/2026, 13h58, atualização às 14h31; conferida em 04/11/2026 ↗Fonte publicada em · Conferida em 04/11/2026
A Comissão de Assuntos Econômicos do Senado aprovou em 3 de novembro audiência pública para discutir o cálculo da alíquota de referência da CBS. Segundo a Agência Senado, o debate está previsto para 10 de novembro, data em que o TCU deve encaminhar seu estudo ao Senado. Eduardo Braga defendeu examinar os critérios do percentual de 11,3% informado pelo tribunal. A audiência aprovada constitui novo passo na análise parlamentar, mas não representa aprovação de redução da alíquota nem definição final pelo Senado. Para o planejamento empresarial, convém distinguir o cálculo técnico, a discussão na comissão e a futura resolução, acompanhando a tramitação antes de tratar expectativas de redução como regra confirmada.
Fonte: Agência Senado, 03/11/2026, 13h40; conferida em 04/11/2026 ↗Fonte publicada em · Conferida em 04/11/2026
Em reportagem de 3 de novembro, às 19h18, Jéssica Sant'Ana informa no UOL que o Ministério da Fazenda transferiu para 4 de novembro a previsão de divulgação da medida provisória com as alíquotas do Imposto Seletivo. Segundo o veículo, a reunião entre o ministro e o presidente não ocorreu na data inicialmente anunciada. O relato atualiza a previsão da manhã de 3 de novembro e a expectativa anterior de outubro. Trata-se de anúncio de novo cronograma: nesta conferência não foi confirmado ato publicado nem tabela oficial de percentuais por produto. A notícia não comprova cobrança em vigor ou data legal definitiva de início. Empresas devem aguardar o texto oficial antes de alterar apuração ou preços com base nas expectativas.
Fonte: UOL — Jéssica Sant'Ana, reportagem de 03/11/2026, 19h18; consultada em 04/11/2026 ↗Conheça os temas e os pontos de atenção para uma análise individual.
Holding familiarEmpresas offshorePlanejamento tributárioPrecificação e impactos tributáriosPrecificação para a Reforma TributáriaPlanejamento tributário para médicosPlanejamento tributário para indústriasPlanejamento tributário para farmáciasPlanejamento tributário para empresas de serviçosPlanejamento tributário para negócios no exteriorSaída fiscal do Brasil